
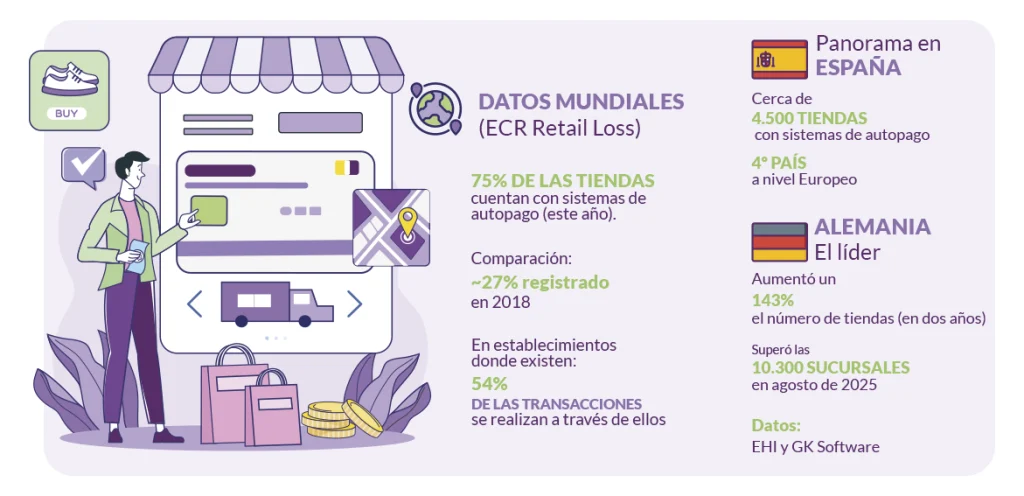
España cuenta con cerca de 4500 tiendas con sistemas de autopago, el cuarto país a nivel europeo. Alemania, líder en este ámbito, aumentó un 143% el número de estas tiendas en dos años y superó las 10.300 sucursales en agosto de 2025, según datos de EHI y GK Software. A escala mundial, según cifras de ECR Retail Loss, este año el 75% de las tiendas cuenta con sistemas de autopago y, en los establecimientos donde existen, el 54% de las transacciones se realiza a través de ellos frente a aproximadamente al 27% registrado en 2018.
 Los compradores lo han aceptado. Sin embargo, sin darse cuenta, los minoristas han sacrificado algo en la transición. Un cajero no era solo eso; también ejercía una función de control. Cada artículo pasaba por unas manos, que eran responsables del escaneo. Al trasladar el escaneo al comprador la transacción se vuelve más rápida y económica, pero el control disminuye.
La consecuencia es la pérdida. ECR Retail Loss sitúa las pérdidas en las cajas de autopago en el 0,46% de las ventas realizadas en ellas, y en el 28,5% del total de las pérdidas del sector minorista. Esta es una cifra superior a lo registrado en 2018: menos del 10%. Además, esta proporción sigue aumentando a la par que su adopción, que no disminuye.
Hay tres patrones que explican el 97% de las pérdidas en el sistema de autopago: artículos olvidados en el carro, clientes que se marchan sin pagar y errores de escaneo. El caso de quien se marcha sin pagar —escanean los productos, pero no abonan el importe— supone una pérdida media de 88€. Los errores de escaneo conllevan una pérdida media de 2,50€, pero ocurre solo entre el 1% y el 4,8% de las transacciones.
Aunque los casos de clientes que se marchan sin pagar resultan costosos, son menos frecuentes. Al analizar 1000 transacciones, la pérdida total derivada de los errores de escaneo supera a la causada por quienes se van sin pagar: ahí es donde reside el desafío.
Esa distinción debería determinar la respuesta y la forma en que los proveedores desarrollan sus soluciones. Sin embargo, no suele ser así: el sector suele hablar de merma y robo, términos que evocan a una persona con intención delictiva e impulsan a adoptar medidas para atrapar a esos individuos. En realidad, la mayor parte de las pérdidas corresponde a artículos cuyo código de barras no emitió señal al pasar por caja cuando estaba en manos de alguien que habría pagado por ellos.
La IA de visión y autopago
Las primeras respuestas —algunas existen hoy en día— son variaciones que implican fricción, a menudo, para todos los clientes: más personal de atención, puertas de salida con escáner de recibos, básculas en la zona de embolsado, revisiones aleatorias de bolsas y límites en el número de artículos por transacción.
Cada sistema funciona hasta cierto punto, pero todos imponen una carga a los compradores honestos con el fin de atrapar a una pequeña minoría. Las puertas de salida generan falsas alarmas, las básculas exigen una coreografía rígida de “escanear, embolsar y esperar”, o los límites de artículos simplemente limitan la exposición.
 Gracias a la IA de visión, existe una alternativa que elimina estos puntos de fricción sin caer en las ideas erróneas que sugieren los titulares sobre su aplicación en las tiendas. Una cámara supervisa el proceso de escaneo y correlaciona lo que capta con los datos en tiempo real del escáner y del punto de venta, rastreando la trayectoria de cada artículo a través de la zona de escaneo, el área de embolsado y la cesta.
Cuando un artículo completa el recorrido sin que se registre el escaneo correspondiente o sin que se efectúe el pago, el sistema genera una alerta. La pregunta que plantea el software no es si el cliente parece sospechoso, sino si el artículo ha sido escaneado.
Si el artículo no se escaneó, el pago no se registró o se sospecha que el cliente se marchó sin pagar, la primera respuesta es un aviso en pantalla que solicita al comprador que verifique y vuelva a escanear el producto.
ECR Retail Loss señala que entre el 80% y el 97% de los casos señalados se resuelven precisamente en ese momento, sin intervención del personal. Solo cuando el comprador ignora el aviso se deriva una alerta —acompañada de la imagen correspondiente— a un empleado, y el minorista establece la política según sus propias preferencias.
Por ejemplo, en nuestra solución de prevención de pérdidas en el autoservicio de Scandit, en ningún momento se formula una acusación. El sistema simplemente señala una discrepancia en los artículos y permite que se tome una decisión humana, ya sea por parte del propio cliente o del empleado.
La infraestructura detrás de la solución
Para los minoristas, dependiendo de su configuración actual, esto no implica necesariamente costes elevados de infraestructura. La solución funciona utilizando la cámara ya integrada en la terminal de autopago, las de seguridad existentes o una cámara comercial —económica— instalada en el techo.
La pregunta que plantea el software no es si el cliente parece sospechoso, sino si el artículo ha sido escaneado
La cuestión más compleja radica en dónde se realiza el procesamiento. Ahí es donde las implementaciones pueden estancarse. La estrategia habitual de algunos proveedores consiste en instalar un servidor con GPU en cada tienda para dar servicio a todas las cajas. En un hipermercado esto es aceptable, aunque costoso.
En cambio, en una tienda más pequeña con tres terminales no lo es: el servidor requiere espacio en rack del que la tienda no dispone, sistemas de refrigeración y una inversión inicial que retrasa el retorno de la inversión más allá de los dieciocho meses.
La alternativa es una arquitectura descentralizada con una pequeña unidad de procesamiento en cada caja —alimentada por su propia cámara— que se instala en cuestión de minutos sin necesidad de cableado a través de la tienda, lo que resulta en un menor coste total de propiedad.
La cuestión de la privacidad
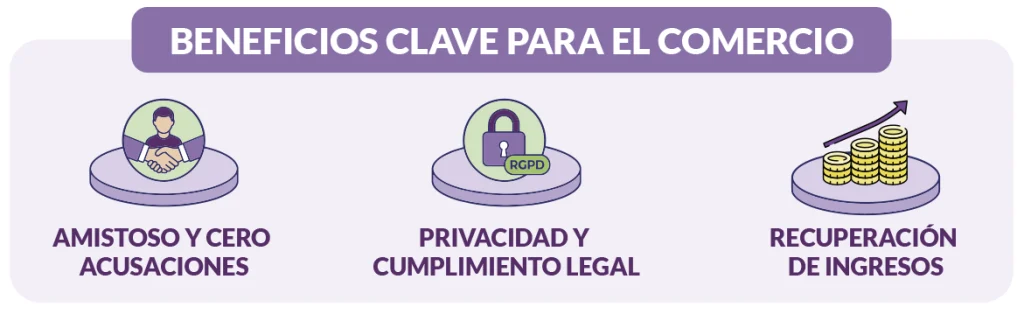
Cualquier cámara dirigida hacia un cliente suscita interrogantes. Este es un aspecto que los minoristas europeos tienen muy presente. La detección mediante la solución de Scandit se basa exclusivamente en los artículos, no en las personas: no hay reconocimiento facial, no se almacenan plantillas biométricas ni se realiza una reidentificación entre visitas.
El sistema ha sido diseñado deliberadamente para permitir a los minoristas cumplir con sus obligaciones derivadas del RGPD y de la Ley de Inteligencia Artificial de la UE. Los minoristas siguen siendo los responsables de la implementación y llevan a cabo su propia evaluación.
 Gracias a las indicaciones en pantalla, a los procesos de escalado que requieren la intervención de un empleado y a la visibilidad que el minorista obtiene sobre dónde se producen las pérdidas, Scandit permite recuperar o evitar más del 75% de las pérdidas en el autoservicio de caja, la mayor parte de ellas antes incluso de que alguien tenga que intervenir.
El sector minorista pasó quince años enseñando a los clientes a escanear sus propios productos. La prueba de fuego para cualquier sistema que se implemente ahora en esas cajas es lograr que la persona que olvidó los aguacates se marche sintiéndose un cliente, y no un sospechoso.