
 Un año más presentamos los resultados del estudio sobre el sourcing de TI en España. El resultado es una radiografía amplia y representativa de un mercado que trata de adaptarse a los constantes cambios geopolíticos, las cada vez más estrictas regulaciones tecnológicas y una presión creciente para convertir la inteligencia artificial en resultados tangibles.
Más allá de los rankings de satisfacción, el estudio permite identificar las fuerzas que están redefiniendo el mercado español: la cautela ante la incertidumbre internacional, el doble movimiento de externalización e internalización, la soberanía tecnológica, la resiliencia de las plataformas y una adopción de la IA que avanza, aunque todavía con dificultades para escalar.
A continuación, vamos a analizar qué hay detrás de todas las tendencias que aparecen en la edición 2026 de este informe y cómo pueden condicionar las decisiones de TI.
Decisiones de inversión más selectivas
La volatilidad geopolítica, la fragmentación comercial y las políticas arancelarias, con especial atención a Estados Unidos, siguen condicionando la planificación de las empresas europeas y españolas. En 2026, la tecnología continúa siendo una palanca de competitividad, pero las decisiones de inversión se someten a un escrutinio mayor y a expectativas de retorno más exigentes.
Esta cautela se refleja en las expectativas presupuestarias: el 21% de las organizaciones todavía desconoce cómo evolucionará su gasto en proveedores externos durante los próximos dos años, mientras que el 27% no prevé cambios, siete puntos menos que el año anterior. Además, el 16% anticipa una reducción del presupuesto externalizado, casi duplicando el resultado de 2025, y batiendo de esta forma el récord desde que se realiza este informe.
El 36% de las compañías prevé aumentar el presupuesto de TI dedicado a proveedores externos
Los datos apuntan, por tanto, a una mayor polarización entre crecimiento y ajuste, fomentada por las diferentes expectativas respecto a la inteligencia artificial, y con menos organizaciones instaladas en la continuidad.
Aun así, el 36% de las compañías prevé aumentar el presupuesto de TI dedicado a proveedores externos. Aunque supone un ligero descenso respecto al 38% de 2025, sigue siendo la respuesta más frecuente. La externalización conserva así un papel central, pero con una demanda más selectiva, orientada al acceso a capacidades escasas, tecnologías emergentes y resultados medibles.
Las exigencias de soberanía
La evolución de la nube pública muestra una clara moderación. En 2026, el 22% de las organizaciones prevé aumentar considerablemente su uso, frente al 39% en 2025; mientras, el 51% optará por mantener el nivel actual, siete puntos más que el año anterior. Un 5% se plantea reducirlo, algo más que en 2025, y el porcentaje de quienes aún no lo saben aumenta del 14% al 22%.
Esta moderación en las expectativas se produce además en un contexto de creciente preocupación por la soberanía tecnológica. De hecho, en Europa ya se ha trasladado a la política industrial. La propuesta del Cloud and AI Development Act, presentada por la Comisión Europea en junio de 2026, plantea ampliar la capacidad de centros de datos y establecer un marco común para evaluar la soberanía de servicios cloud e IA.
Para las organizaciones, esto no implica necesariamente abandonar a los hiperescalares norteamericanos, sino incorporar criterios de jurisdicción, portabilidad, interoperabilidad y reversibilidad a las decisiones de arquitectura y contratación.
España no es ajena a esta tendencia, pero su materialización práctica avanza a menor ritmo. Mientras que en el norte de Europa la soberanía tecnológica ya se ha consolidado como una prioridad estratégica, en nuestro país comienza ahora a trasladarse a los criterios de decisión empresarial, especialmente en el sector público y entornos regulados.
La cuestión adquiere cada vez mayor visibilidad, aunque todavía queda recorrido para que esta preocupación se traduzca de forma sistemática en políticas de sourcing, modelos de gobierno y decisiones de inversión concretas.
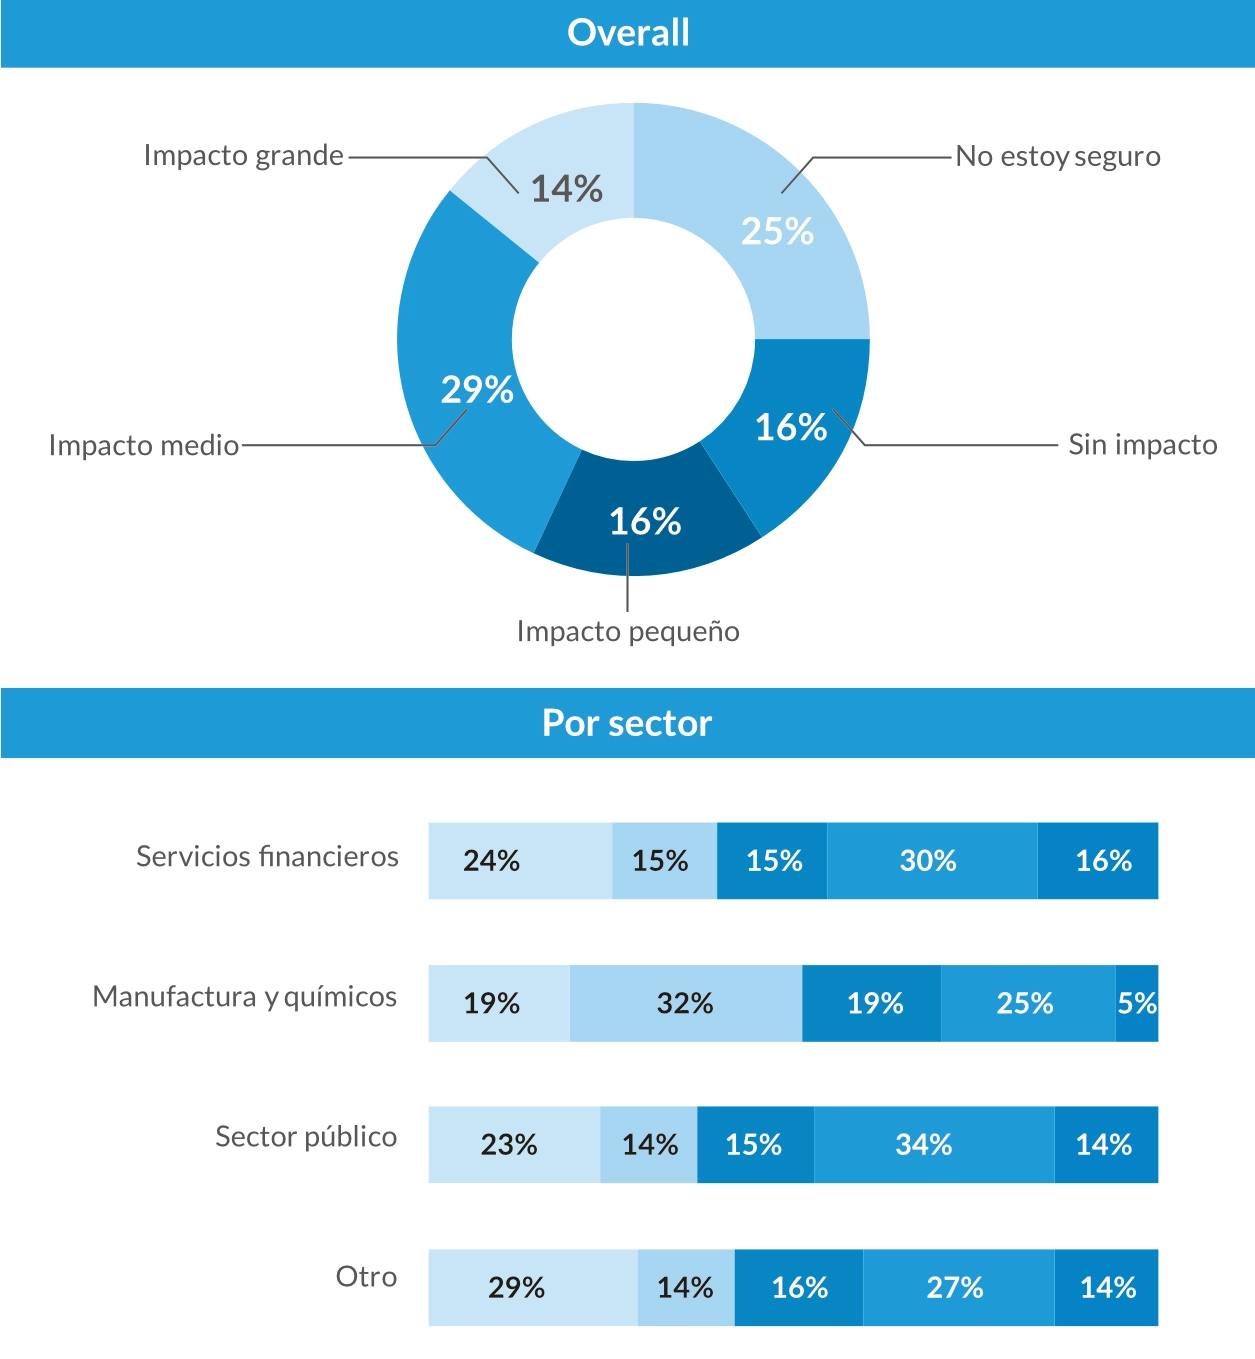
Los resultados del estudio reflejan precisamente esta transición. Para el 43% de las organizaciones la soberanía tecnológica tiene un impacto medio o grande, frente al 16% que identifica un impacto pequeño y otro 16% que no observa impacto. Las diferencias sectoriales son también significativas: el efecto medio o grande alcanza el 48% en el sector público y el 46% en servicios financieros, frente al 30% en manufactura y químicos, y el 41% en el resto de los sectores.
Los proveedores globales ya están respondiendo a estos retos con regiones europeas, controles operativos reforzados, cifrado y ofertas de nube soberana. Sin embargo, la soberanía no se resuelve únicamente con la ubicación de un centro de datos. En los próximos años, el mercado probablemente combinará plataformas globales, proveedores europeos, nube privada y soluciones de código abierto en arquitecturas híbridas diseñadas según el nivel de criticidad de cada carga.
La internalización de capacidades estratégicas
Los resultados muestran que la internalización adquiere un carácter cada vez más estratégico. Esto no responde necesariamente a una reducción de la externalización, sino a la necesidad de retener conocimiento y controlar capacidades que serán determinantes para desplegar la IA y dirigir la transformación tecnológica.
En España, la soberanía tecnológica comienza a trasladarse a los criterios de decisión empresarial
La inteligencia artificial aparece por primera vez como el principal motivo para internalizar: el 68% considera que reduce la necesidad de externalizar determinadas capacidades. A continuación, se sitúa la retención del conocimiento clave, citada por el 67% y, a mucha distancia aparecen el traslado de más trabajo a centros de entrega propios (27%), la mayor estabilidad del equipo mediante insourcing (18%) y la búsqueda de lanzamientos más rápidos o de mayor calidad (16%).
Otros motivos tienen un peso menor: favorecer una transformación más gradual del negocio y aumentar la capacidad de innovación (13%); que la financiación resulte más atractiva que el outsourcing (11%); o la complejidad de trabajar con proveedores en entornos Agile o DevOps (5%). El modelo que emerge no enfrenta talento interno y externo: busca conservar el control de las capacidades estratégicas y recurrir a socios donde aporten una especialización diferencial.
Integrar la IA en procesos internos
Como anticipaba el informe anterior, la inteligencia artificial se ha consolidado como el gran eje de conversación tecnológica. Sin embargo, 2026 está marcando el paso hacia la operativa real: las organizaciones se preguntan más por casos de uso justifican el coste de la IA, cómo se gobiernan y qué cambios requieren en datos, procesos y responsabilidades.
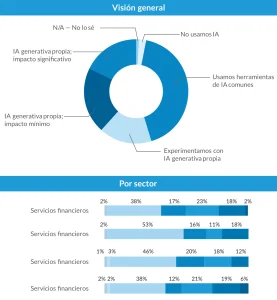
La adopción se ha extendido, aunque con distintos grados de madurez. El 41% utiliza herramientas de IA de propósito general (ChatGPT o Copilot), y el 16% experimenta con IA generativa propia. Un 20% ya dispone de soluciones internas con impacto limitado, el 17% declara un impacto significativo y solo el 3% afirma que la IA ha transformado sus operaciones.
En realidad, la dificultad a la hora de transformar con el uso de la IA no reside tanto en acceder a herramientas como en preparar la organización para utilizarlas a escala. Si preguntamos a los proveedores, las prioridades de los clientes a la hora de prepararse para la aplicación de la IA deberían ser las siguientes:
- Calidad, estructura y disponibilidad de los datos (93%). Es, con diferencia, la prioridad más señalada y confirma que la base de datos corporativa condiciona la fiabilidad y la escalabilidad de cualquier iniciativa.
- Directrices claras sobre el uso de la IA (43%). Las organizaciones necesitan reglas comprensibles sobre usos permitidos, supervisión, privacidad, seguridad y responsabilidad.
- Adaptación organizativa y alineamiento directivo (36%). La estructura debe ajustarse a las posibilidades de la IA, y el consejo y las partes interesadas deben compartir objetivos, riesgos y criterios de inversión.
- Responsabilidad o programa corporativo de IA (29%). La escala requiere una función clara de gobierno que priorice casos de uso, mida beneficios y coordine negocio, tecnología y riesgos.
- Modernización de sistemas heredados (21%). La deuda tecnológica limita la integración de modelos y la automatización de procesos de extremo a extremo.
- Capacidades y ecosistema de proveedores: Formar al personal y encontrar un proveedor principal adecuado son prioridades para el 14%, mientras que adquirir una plataforma principal o buscar especialistas a través de varios proveedores alcanza el 7% en ambos casos.
Es evidente que la ventaja no dependerá de acumular herramientas, sino de construir una base operativa sólida. Datos preparados, reglas de uso, patrocinio directivo, responsabilidades definidas y modernización tecnológica forman una secuencia más decisiva que la mera selección de una plataforma.
En definitiva, la IA mantiene intacta su prioridad estratégica, pero su éxito dependerá de la capacidad para integrar esta tecnología, gobernarla y escalarla. En 2026, la ventaja competitiva empieza a desplazarse hacia quien convierte un conjunto reducido de casos de uso en mejoras sostenibles de productividad, calidad o ingresos.
Proveedores bien valorados
Si bien la satisfacción general con los proveedores de TI en España (79% este año) sigue siendo más alta que en nuestros vecinos europeos, siguen teniendo margen de mejora.
La principal asignatura pendiente es la proactividad y la capacidad de cuestionar constructivamente a los clientes, una debilidad señalada por el 43% de los encuestados. Le siguen la alta rotación de personal (23%), los recursos con poca experiencia o un gobierno complejo o caótico (21% en ambos casos). Le siguen otros conceptos como el enfoque en body-shopping, la falta de una metodología clara, de conocimiento empresarial o de experiencia técnica, o los excesivos cambios en el servicio o contrato.
La principal asignatura pendiente de los proveedores es la de cuestionar constructivamente a los clientes
Por tipología de servicio, Infraestructura y Cloud mejora respecto al año pasado: su satisfacción aumenta del 80% al 82% y se convierte en la torre mejor valorada. A continuación se sitúan Mantenimiento de Aplicaciones y Puesto de Trabajo, ambas con un 81%. En estos ámbitos, la estandarización, la automatización y la experiencia acumulada permiten a los proveedores ofrecer niveles de servicio más consistentes.
La torre de Redes y Conectividad (79%) obtiene su mejor valoración histórica. Su cercanía a la experiencia diaria del usuario, la diversidad de dispositivos y ubicaciones y la dependencia de múltiples capas tecnológicas hacen que cualquier incidencia tenga una visibilidad inmediata, dificultando conseguir valores de satisfacción más elevados.
Como el año pasado, Seguridad es la torre que más crece en relevancia: pasa de 219 evaluaciones en 2025 a 258 en la actual, mientras mantiene un nivel de satisfacción del 79%. La presión regulatoria, la exposición de la cadena de suministro y la expansión de los servicios de IA refuerzan la importancia de estos servicios en la TI de las organizaciones.
Control, especialización e innovación
Los resultados de este año reflejan un mercado de sourcing de TI que avanza con mayor cautela. La externalización sigue siendo esencial, pero las decisiones ya no se basan tanto en dar continuidad a lo existente, como en una revisión más profunda de los riesgos y el valor aportado.
Este cambio se percibe con especial claridad en los resultados de la nube pública. Tras años de expansión acelerada, las organizaciones entran en una etapa de consolidación, en la que cobran más relevancia el control, la seguridad y la capacidad de evitar dependencias de difícil solución. La soberanía tecnológica pasa de ser una preocupación limitada a convertirse en un criterio con cada vez más peso en la toma de decisiones.
El futuro del sourcing no se orientará a decidir entre internalizar o externalizar, sino hacia una combinación de ambos modelos
La inteligencia artificial motiva el cambio de paradigma más notable, aunque su adopción todavía no equivale a una transformación completa. El reto ya no consiste en acceder a nuevas herramientas, sino en integrarlas en procesos, decisiones y formas de trabajo. En este recorrido, la calidad de los datos, el gobierno y la implicación de la dirección serán más determinantes que la propia tecnología.
Los proveedores parten de una posición de confianza, pero la exigencia también se eleva. La calidad técnica y la estabilidad del servicio se dan cada vez más por supuestas y la verdadera diferencia estará en comprender mejor el negocio, anticiparse a las necesidades y asumir un papel más activo en la evolución del cliente. Ya no basta con ejecutar bien, es necesario aportar criterio y capacidad de transformación.
El futuro del sourcing no parece orientarse hacia una elección entre internalizar o externalizar, sino hacia una combinación de ambos modelos. Las organizaciones que conserven el conocimiento crítico, construyan una relación exigente con sus proveedores y gobiernen la innovación con una visión estratégica estarán mejor preparadas para convertir la incertidumbre tecnológica en una ventaja a largo plazo.